Domain bodenwissenschaften.de kaufen?
Wir ziehen mit dem Projekt
bodenwissenschaften.de um.
Sind Sie am Kauf der Domain
bodenwissenschaften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenwissenschaften.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Blum, Winfried E. H.: Bodenkunde in StichwortenBodenkunde in Stichworten , Das ¿kompakteste Lehrbuch der Bodenkunde¿ gehört, jetzt in 8. aktualisierter Auflage, wegen seiner bewährten Einführung in die Grundlagen der Bodenkunde seit mehr als 50 Jahren zur Standardliteratur in den Geo-, Umwelt-, Agrar- und Forstwissenschaften, sowohl an Universitäten und Hochschulen als auch an Schulen und weiteren Bildungsstätten. Es wurde 1969 von Prof. Diedrich Schroeder konzipiert und bis zu seinem Tode 1988 laufend aktualisiert. 1992 wurde diese Aufgabe von Prof. Dr. Winfried E. H. Blum übernommen. Die vorliegende achte Auflage 2024 wurde nun von Dr. Peter Schad (Technische Universität München) umfassend aktualisiert, teilweise neu gegliedert und um ca. 60 Seiten erheblich erweitert, wobei insbesondere die Kapitel über die Bodenlebewesen und über die organischen Bodenbestandteile neu geschrieben wurden. Das Buch verwendet die neue deutsche Bodensystematik gemäß der 6. Auflage der Bodenkundlichen Kartieranleitung (2024) sowie die 4. Auflage der Internationalen Bodenklassifikation WRB (2022). Die Vielfalt der Böden ist mit zahlreichen Fotos illustriert. International übliche Ausdrucksweisen werden im Text berücksichtigt. Hirts Stichwortbücher behandeln in konzentrierter Form die verschiedenen Gebiete aus Geistes- und Naturwissenschaften. Übersichtliche Gliederung und ausführliche Register ermöglichen dem Leser das Selbststudium wie auch ein leichtes Nachschlagen zur Information. Viele Karten, graphische Darstellungen und Tabellen ergänzen und veranschaulichen die Texte. Die Buchreihe wird ständig fortgeführt. , Gokart Teile > Auto-Tuning & -Styling , Auflage: 8.neu bearbeitete Auflage, Erscheinungsjahr: 20240102, Produktform: Kartoniert, Titel der Reihe: Hirts Stichwortbücher##, Autoren: Blum, Winfried E. H.~Schad, Peter, Auflage: 24008, Auflage/Ausgabe: 8.neu bearbeitete Auflage, Seitenzahl/Blattzahl: 238, Abbildungen: 33 schwarz-weiße Tabellen, 100 Abbildungen, Keyword: Bodenfunktionen; Bodenkunde; Einführung; Lehrbuch; Nachhaltigkeit, Fachschema: Boden (Erdboden)~Erde (Erdboden)~Erdkunde~Geografie - Geograf~Erde (Planet) / Geologie~Geologie~Sediment - Sedimentologie - Sedimentation, Fachkategorie: Bodenkunde und Bodenmanagment, Bildungszweck: für die Hochschule, Warengruppe: HC/Geologie, Fachkategorie: Bodenkunde, Sedimentologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger, Gebrder, Länge: 177, Breite: 124, Höhe: 11, Gewicht: 284, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
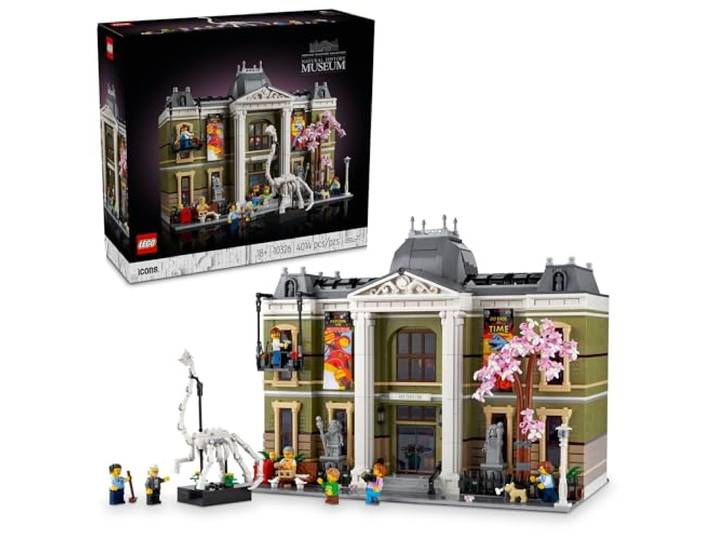
LEGO Icons 10326 Naturkundemuseum Bauset für Erwachsene, Bauen und Ausstellen, Geschenkidee für Liebhaber von Museen, Dinosaurier, Wissenschaft und Geologie, Ergänzung zur Modular BuildingsLEGO Icons 10326 Naturkundemuseum Bauset für Erwachsene, Bauen und Ausstellen, Geschenkidee für Liebhaber von Museen, Dinosaurier, Wissenschaft und Geologie, Ergänzung zur Modular Buildings. Museum Modellbauprojekt für Erwachsene – Nehmen Sie sich Zeit für eine entspannende Aktivität mit dem LEGO Icons Naturkundemuseum Bauset, entworfen für Erwachsene\nLieferumfang – Alles, was Sie brauchen, um ein LEGO Icons Museum mit einer Reihe von aus Ziegeln gebauten wissenschaftlichen und naturhistorischen Exponaten sowie 7 Minifiguren zu bauen\nEIGENSCHAFTEN UND FUNKTIONEN - Fans von coolen LEGO Sets werden dieses Modellbau mit Oberlichtern lieben, die Licht in seine 2 Ebenen durchdringen lassen und ein riesiges Brachiosaurus-Skelett beleuchten\nKreatives Bauset – Tauchen Sie ein in Kreativität, während Sie jedes Detail Stück für Stück basteln, bevor Sie Ihre Kreation für alle zur Schau stellen\nLEGO GESCHENKIDEE FÜR MUSEUM- UND GESCHICHTSLIEBHABER - Verschenke dieses LEGO Icons Naturkundemuseum Bauset als Geschenk für erwachsene Fans von Geologie, Astronomie, Wissenschaft und Dinosauriern\nINKLUSIVE EINGEDRUCKTE UND DIGITALE BAUANLEITUNG - Die LEGO Builder App verfügt über eine digitale Version der gedruckten Bauanleitung, die diesem LEGO Icons Bauset beilie\nLEGO Projekte für Erwachsene - Dieses LEGO Icons Projekt ist Teil der Modular Buildings Serie fortschrittlicher Bausets für Erwachsene Farbe:Mehrfarbig298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zepp, Harald: GeomorphologieGeomorphologie , Eine Einführung , Sonstige > Öl, Pflege- & Schmiermittel , Auflage: 8. aktual. und erweiterte Auflage, Erscheinungsjahr: 20230814, Produktform: Kartoniert, Titel der Reihe: Grundriss Allgemeine Geographie##, Autoren: Zepp, Harald~Harnischmacher, Stefan~Herget, Jürgen~Kasielke, Till, Edition: REV, Auflage: 23008, Auflage/Ausgabe: 8. aktual. und erweiterte Auflage, Seitenzahl/Blattzahl: 387, Abbildungen: 252 schwarz-weiße Abbildungen, Keyword: 1; 5 Grad-Ziel; Alpen; Atmosphäre; Biosphäre; Bodenerosion; Brandung; Eisberge; Erdgeschichte; Erdoberfläche; Erdzeitalter; Erosion; Flachküsten; Gebirge; Geographie studieren; Geographiestudium; Geologie; Geologie studieren; Gletscher; Karst; Klimaerwärmung; Klimawandel; Kontinente; Kryosphäre; Küstenformen; Lehrbuch; Lithosphäre; Litorale Prozesse; Oberflächenformen; Ozeane; Pedosphäre; Plattentektonik; Reliefbildung; Reliefsphäre; Sedimente; Seismik; Steilküsten; Tektonik; Versteppung; Verwitterung; Vulkane; Vulkanismus; Wellen; Wüsten, Fachschema: Erdkunde~Geografie - Geograf~Geomorphologie~Klimawandel - Treibhauseffekt~Treibhauseffekt, Fachkategorie: Geographie~Klimawandel, Region: Klimazonen, Klimagebiete, Bildungszweck: für die Hochschule, Warengruppe: HC/Geografie, Fachkategorie: Geologische Oberflächenprozesse (Geomorphologie), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 213, Breite: 147, Höhe: 23, Gewicht: 585, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2271060 A3418987, Vorgänger EAN: 9783825247409 9783825240301 9783825235932 9783825221645 9783506970138, eBook EAN: 9783838560694, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blum, Winfried E. H.: Bodenkunde in StichwortenBodenkunde in Stichworten , Das ¿kompakteste Lehrbuch der Bodenkunde¿ gehört, jetzt in 8. aktualisierter Auflage, wegen seiner bewährten Einführung in die Grundlagen der Bodenkunde seit mehr als 50 Jahren zur Standardliteratur in den Geo-, Umwelt-, Agrar- und Forstwissenschaften, sowohl an Universitäten und Hochschulen als auch an Schulen und weiteren Bildungsstätten. Es wurde 1969 von Prof. Diedrich Schroeder konzipiert und bis zu seinem Tode 1988 laufend aktualisiert. 1992 wurde diese Aufgabe von Prof. Dr. Winfried E. H. Blum übernommen. Die vorliegende achte Auflage 2024 wurde nun von Dr. Peter Schad (Technische Universität München) umfassend aktualisiert, teilweise neu gegliedert und um ca. 60 Seiten erheblich erweitert, wobei insbesondere die Kapitel über die Bodenlebewesen und über die organischen Bodenbestandteile neu geschrieben wurden. Das Buch verwendet die neue deutsche Bodensystematik gemäß der 6. Auflage der Bodenkundlichen Kartieranleitung (2024) sowie die 4. Auflage der Internationalen Bodenklassifikation WRB (2022). Die Vielfalt der Böden ist mit zahlreichen Fotos illustriert. International übliche Ausdrucksweisen werden im Text berücksichtigt. Hirts Stichwortbücher behandeln in konzentrierter Form die verschiedenen Gebiete aus Geistes- und Naturwissenschaften. Übersichtliche Gliederung und ausführliche Register ermöglichen dem Leser das Selbststudium wie auch ein leichtes Nachschlagen zur Information. Viele Karten, graphische Darstellungen und Tabellen ergänzen und veranschaulichen die Texte. Die Buchreihe wird ständig fortgeführt. , Gokart Teile > Auto-Tuning & -Styling , Auflage: 8.neu bearbeitete Auflage, Erscheinungsjahr: 20240102, Produktform: Kartoniert, Titel der Reihe: Hirts Stichwortbücher##, Autoren: Blum, Winfried E. H.~Schad, Peter, Auflage: 24008, Auflage/Ausgabe: 8.neu bearbeitete Auflage, Seitenzahl/Blattzahl: 238, Abbildungen: 33 schwarz-weiße Tabellen, 100 Abbildungen, Keyword: Bodenfunktionen; Bodenkunde; Einführung; Lehrbuch; Nachhaltigkeit, Fachschema: Boden (Erdboden)~Erde (Erdboden)~Erdkunde~Geografie - Geograf~Erde (Planet) / Geologie~Geologie~Sediment - Sedimentologie - Sedimentation, Fachkategorie: Bodenkunde und Bodenmanagment, Bildungszweck: für die Hochschule, Warengruppe: HC/Geologie, Fachkategorie: Bodenkunde, Sedimentologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger, Gebrder, Länge: 177, Breite: 124, Höhe: 11, Gewicht: 284, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.